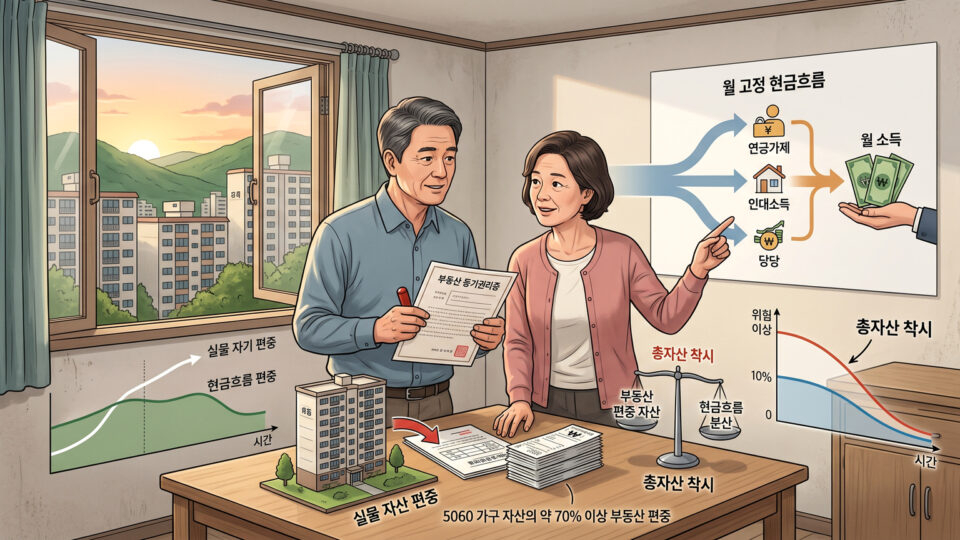
나이 들수록 마음이 편해지는 노후 자산 관리법: 총자산 착시를 깨는 월 고정 현금흐름 4단계 설계 전략
나이가 들수록 마음이 편해지는 노후의 핵심은 총자산 규모가 아닌 매달 들어오는 고정 현금흐름입니다. 국민연금, 주택연금, 배당 ETF, IRP 절세 인출을 결합해 월 고정 수입을 만드는 4단계 실전 자산…
나이가 들수록 마음이 편해지는 노후의 핵심은 총자산 규모가 아닌 매달 들어오는 고정 현금흐름입니다. 국민연금, 주택연금, 배당 ETF, IRP 절세 인출을 결합해 월 고정 수입을 만드는 4단계 실전 자산…
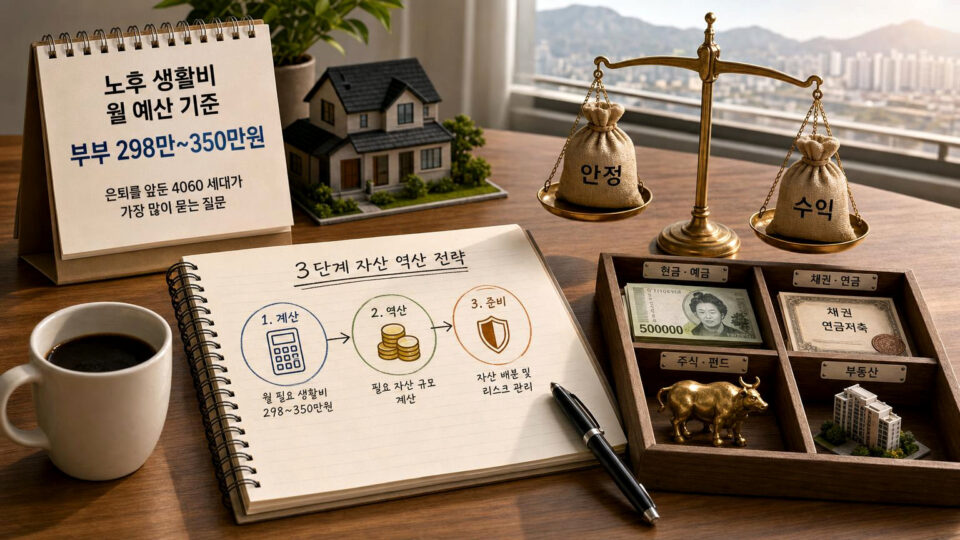
노후 생활비 월 예산 계산법 완벽 해설! 국민연금연구원·KB골든라이프 최신 데이터 기준 부부 적정 298만~350만원 항목별 산정법, 3단계 생활비 레이어 구축, 4% 룰을 활용한 필요 노후 자금 역산 및…
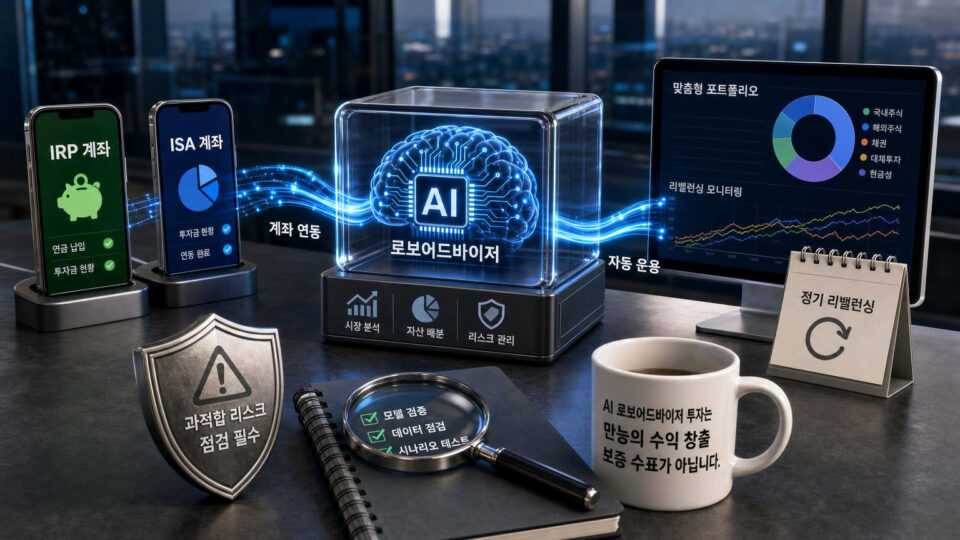
2026년 최신 AI 로보어드바이저(RA)를 활용한 연금 및 자산관리 실전 가이드! IRP·ISA·연금저축 계좌 연동 원리, 자산배분형 vs 주식집중형 알고리즘 비교, 숨은 수수료 구조, 백테스팅 과적합 리스크 점검법을 상세히 정리합니다.

2026년 1월부터 적용되는 국민연금 개정안을 완벽 정리합니다. 보험료율 9.5% 인상, 소득대체율 43% 고정, 월 부담금 변화와 수령액 차이, 추후납부·크레딧 제도 활용법부터 건강보험료 영향까지 최신 기준 분석을 제공합니다.

국민연금 수령 연령 상향과 은퇴 연령 간의 소득 크레바스 구간을 민간연금(연금저축·IRP)으로 극복하는 완전 가이드입니다. 세액공제 한도 확대, 과세이연 복리 효과, 계좌별 최적 자산 배분, 그리고 연금소득세를 절감하는 인출…
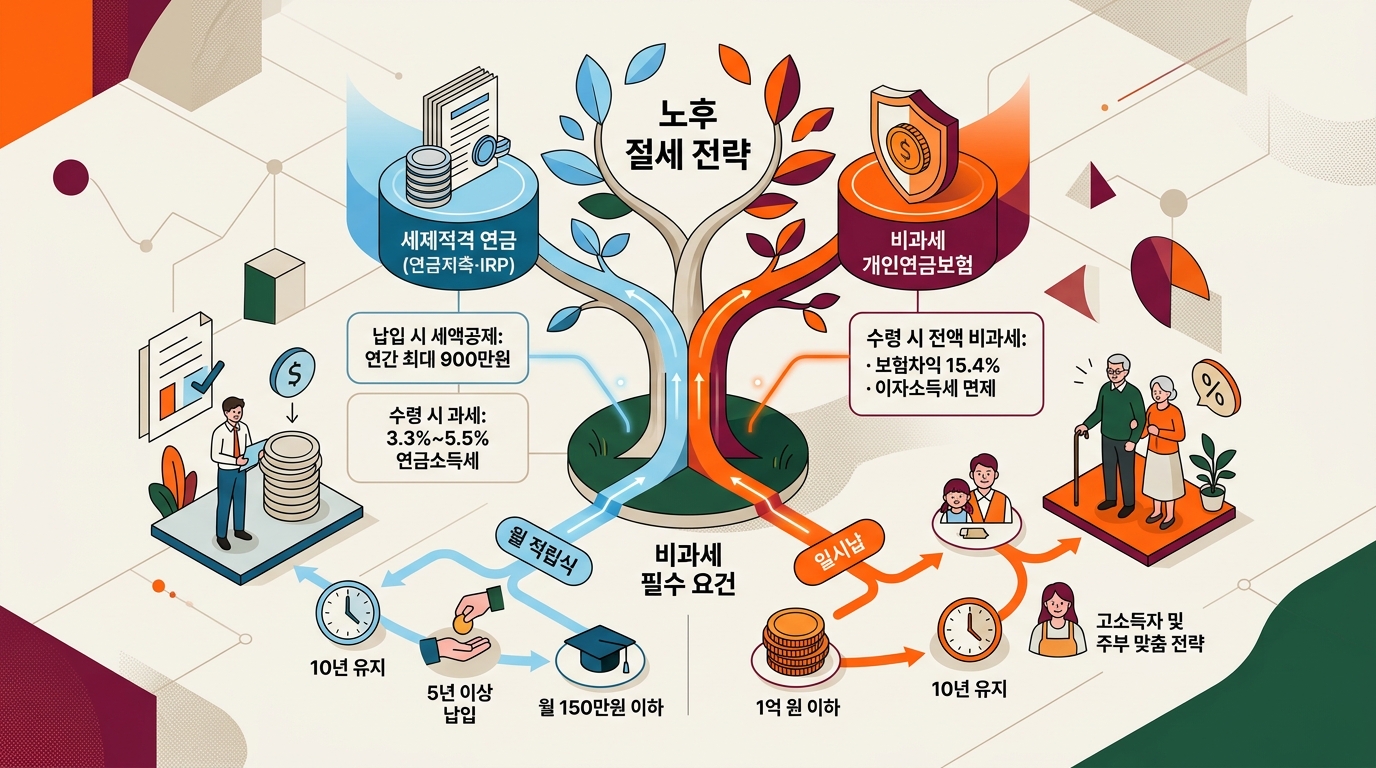
비과세 개인연금보험과 세액공제형 연금저축의 세금 혜택 차이, 10년 비과세 조건, 월 150만원 및 일시납 1억원 한도 규정, 소득·연령별 노후 절세 전략을 상세히 분석합니다.

즉시연금 1억 원 가입 시 종신형·상속형·확정형 월 수령액 비교와 이자소득세 15.4% 비과세 조건, 금융소득종합과세 및 건강보험료 절세 효과를 완전 정리합니다.
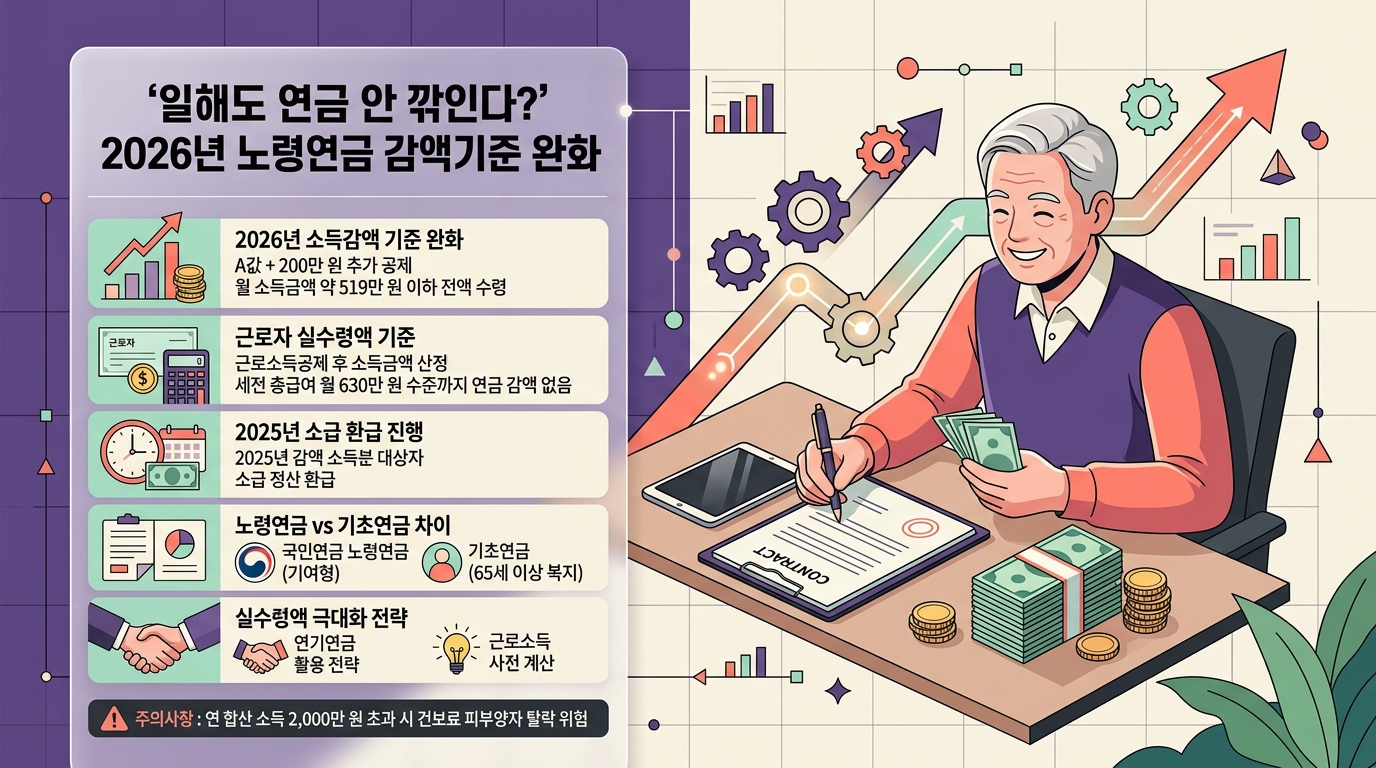
2026년 개정 국민연금법 적용으로 일하는 시니어의 노령연금 감액 기준이 월 519만 원으로 크게 상향되었습니다. 소득 감액 개편 내용, 기초연금과의 차이, 수령액 소급 환급 및 손해 없는 은퇴 자금…
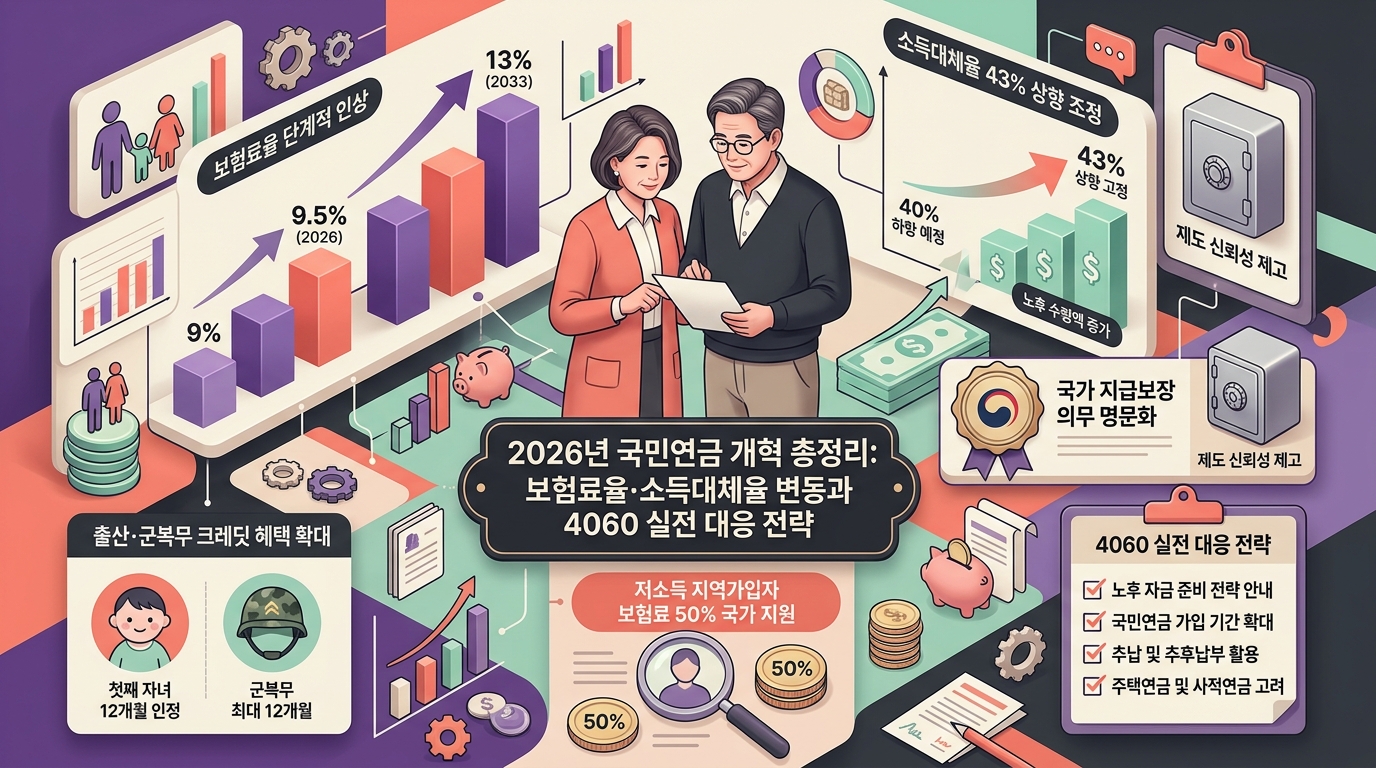
2026년부터 시행되는 국민연금 개혁안을 바탕으로 보험료율 인상, 소득대체율 43% 상향, 국가 지급보장, 크레딧 확대 및 저소득층 지원 제도를 분석하고 4060세대의 노후 자금 준비 전략을 안내합니다.
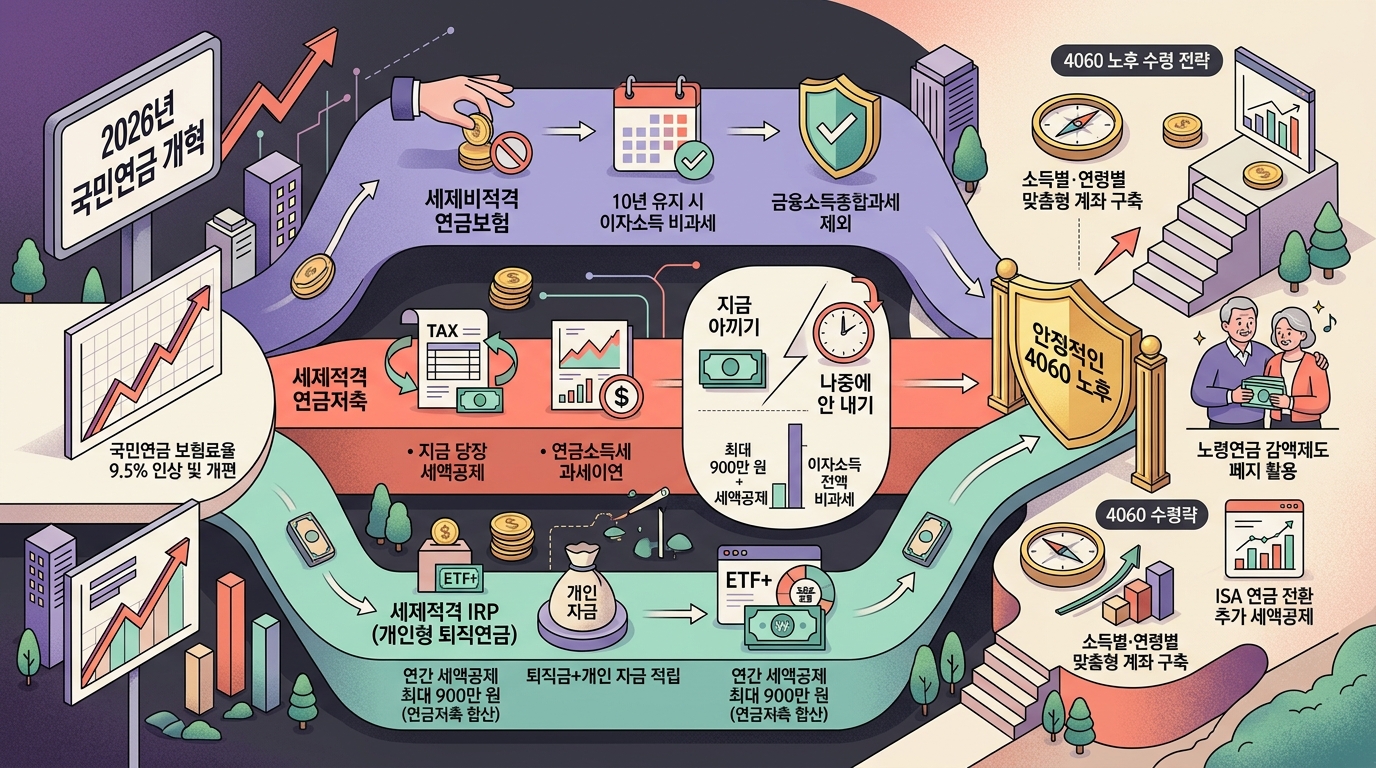
2026년 국민연금 개혁 시행으로 노후 준비 관심이 급증하고 있습니다. 연금보험, 연금저축, IRP의 세액공제 vs 비과세 차이, 세금 절감 구조, 4060 세대 맞춤 수령 전략을 종합 분석합니다.
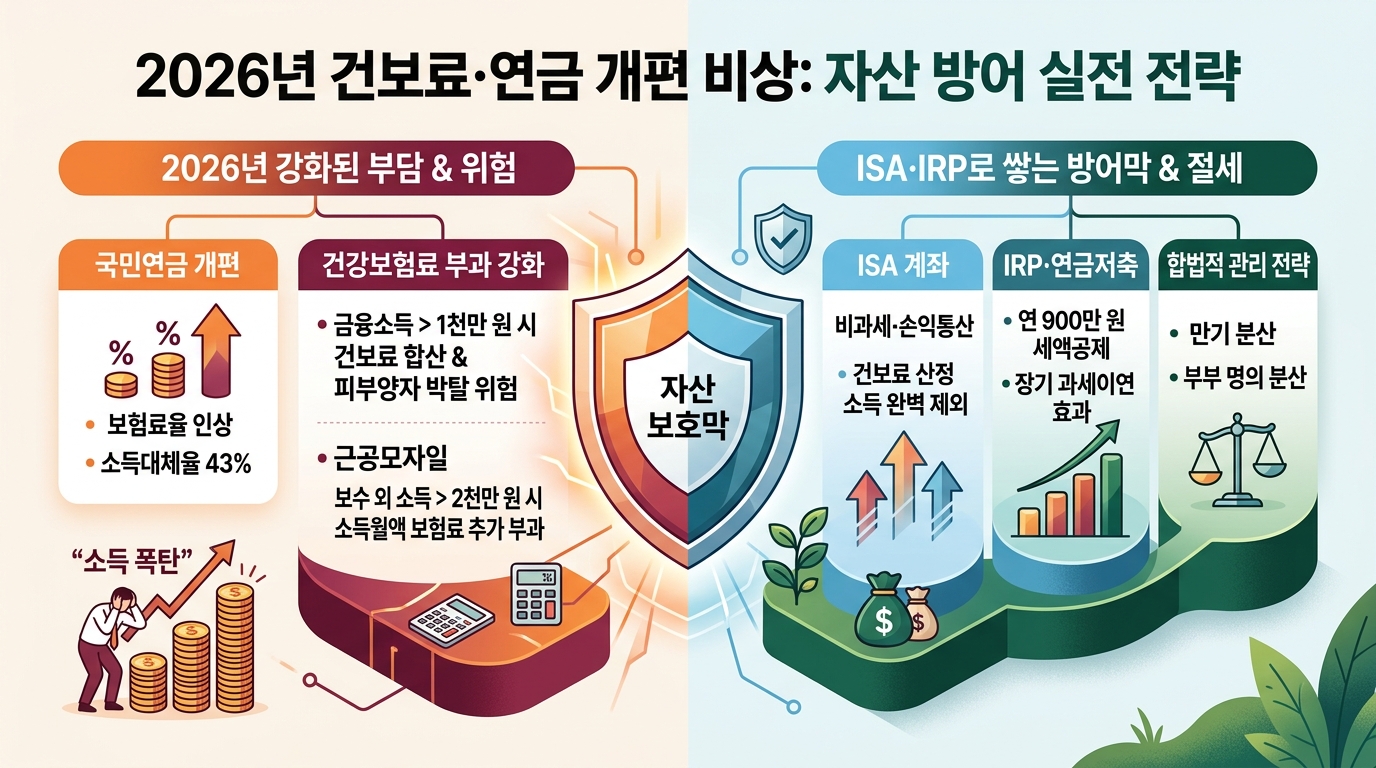
2026년 강화된 건강보험료 금융소득 합산 기준과 국민연금 개편에 대비하는 실전 절세 전략! 배당 및 이자 소득 폭탄을 피하고 피부양자 자격을 유지하기 위해 ISA, IRP, 연금저축 계좌를 어떻게 활용해야…
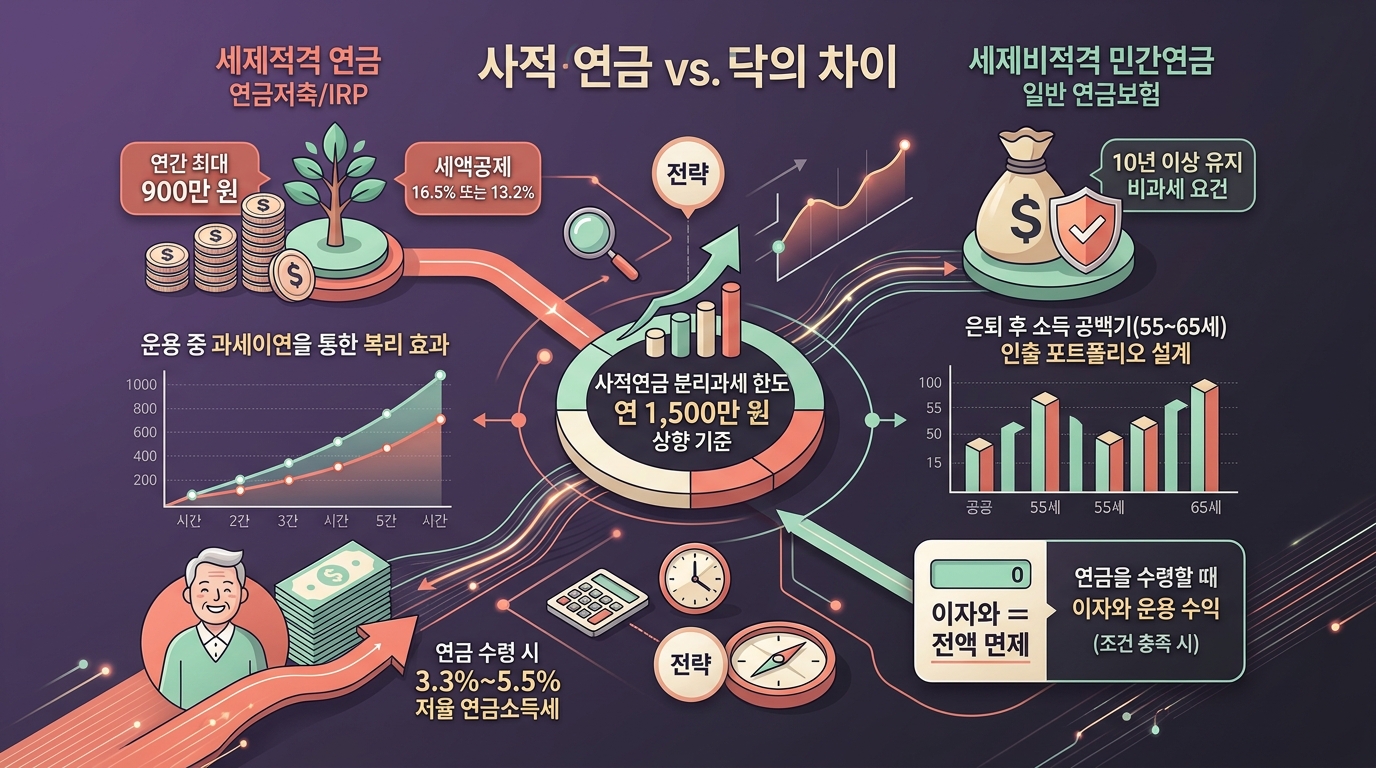
민간연금(일반 연금보험)과 세액공제형 연금저축·IRP의 세금 구조, 수령 조건, 절세 혜택 차이를 상세 비교합니다. 은퇴 후 소득 공백기를 매꾸는 최적의 노후 연금 포트폴리오 구성법을 확인해보세요.