세계 경제의 핏줄, 달러 유동성과 연준의 역할
글로벌 금융시장에서 달러는 단순한 일국의 통화를 넘어 자산 가격과 상거래, 금융 거래의 기저에 깔린 핵심 핏줄 역할을 합니다. 시장에 달러가 풍부하게 공급되면 주식, 채권, 원자재, 암호화폐 등 제반 자산 가격이 상승하는 경향이 있으며, 반대로 달러 유동성이 경색되면 예외 없이 글로벌 금융시장에 파란이 일어납니다.
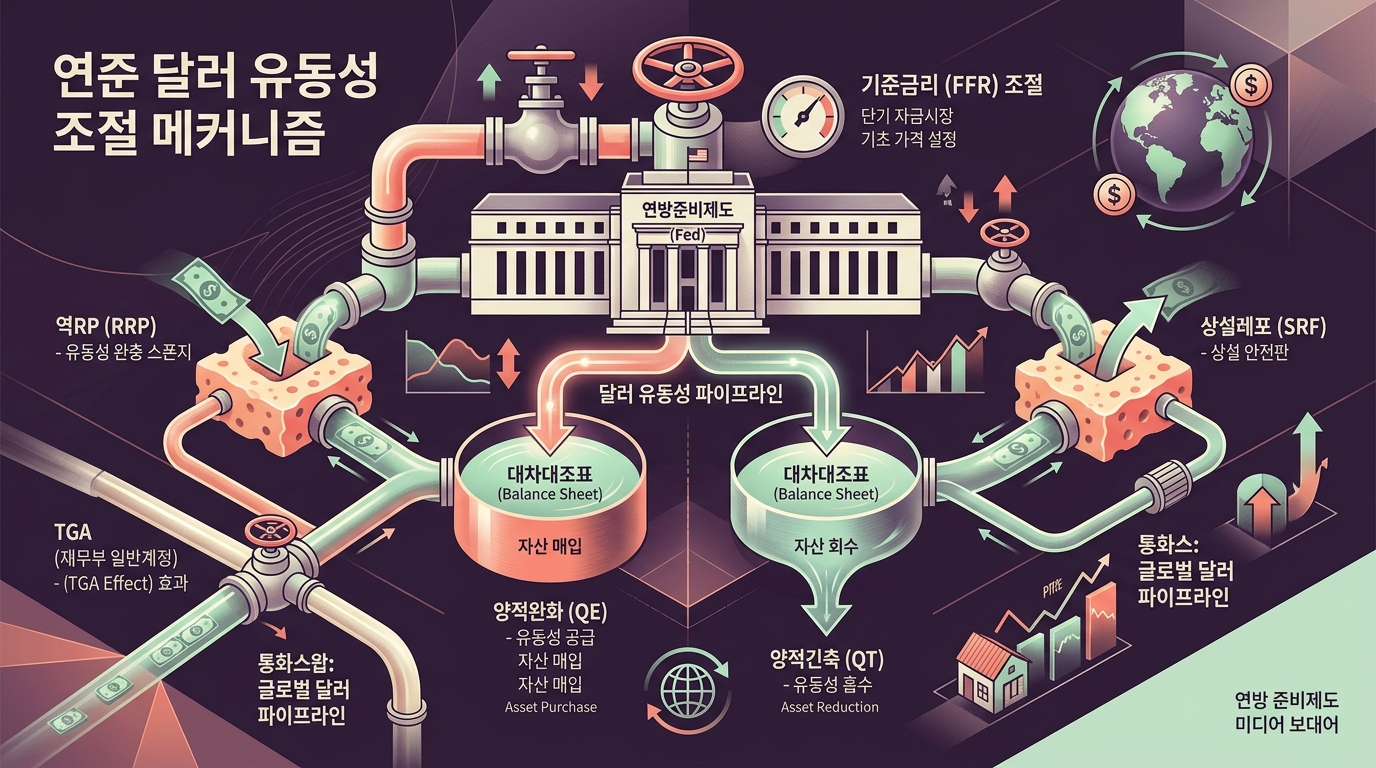
미국의 중앙은행인 연방준비제도(Federal Reserve, 이하 연준)는 글로벌 달러 유동성의 수도꼭지를 쥐고 있는 주체입니다. 하지만 연준이 단순히 돈을 찍어내거나 회수한다는 일차원적 이해만으로는 현대 금융시장의 오묘한 움직임을 파악하기 어렵습니다. 연준은 기준금리 조절이라는 전통적 수단 외에도 양적완화(QE) 및 양적긴축(QT), 역레포(RRP), 상설레포(SRF), 중앙은행 통화스왑 등 정교하게 설계된 다차원적 도구를 활용합니다.
본 글에서는 연준이 달러 유동성을 유입시키고 흡수하는 구체적인 메커니즘과 작동 원리, 역사적 실제 사례, 그리고 실전 투자자가 반드시 챙겨봐야 할 핵심 모니터링 지표를 상세히 분석합니다.
연준의 달러 유동성 조절이란? 개념과 중요성
달러 유동성(Dollar Liquidity)이란 금융시장에서 달러화 현금 및 현금성 자산이 얼마나 원활하게 circulate(순환)되고 이용 가능한지를 나타내는 개념입니다. 유동성이 풍부할 때는 자금 조달 비용이 낮아지고 자산 매수가 용이해지지만, 유동성이 부족해지면 자금 차입 금리가 급등하고 자산 투매 현상이 일어납니다.
연준의 통화정책 목적은 통상 물가 안정과 최대 고용이라는 ‘이중 책무(Dual Mandate)’를 달성하는 것입니다. 이 목적을 이루기 위해 연준은 시중의 통화량과 자금 가격(금리)을 제어합니다. 연준의 대차대조표(Balance Sheet)와 단기 자금시장의 구조를 이해하는 것이 달러 유동성 분석의 첫걸음입니다.
전통적 유동성 조절 도구: 기준금리와 지급준비금
연준이 가장 오랫동안 사용해 온 전통적 유동성 조절 방식은 연방기금금리(FFR, Federal Funds Rate) 목표 범위 설정과 지급준비금(Required Reserve) 관리입니다.
1. 연방기금금리(FFR) 조절
연방기금금리는 예금수취기관(시중은행)들이 연준에 맡긴 지급준비금 잔액을 바탕으로 하루 동안 무담보로 자금을 빌려줄 때 적용되는 금리입니다. 연준이 기준금리 목표 범위를 인상하면 시중 은행의 자금 조달 비용이 증가하여 대출이 줄어들고 시중 유동성이 축소됩니다. 반대로 금리를 인하하면 신용 창출이 활성화되어 유동성이 확대됩니다.
2. 지급준비금 이자율(IORB)과 지급준비제도
과거에는 법적 지급준비율을 직접 조절했으나, 2020년 이후 연준은 법적 지급준비율을 0%로 인하하고 지급준비금 이자율(IORB, Interest on Reserve Balances)을 통해 시중 은행의 자금 유출입을 유도하는 ‘풍부한 준비금 체제(Ample Reserves Framework)’를 운용하고 있습니다. 시중은행은 위험 자산에 투자하는 대신 연준에 준비금을 맡기고 안정적인 IORB 수익을 얻을 수 있으므로, IORB 금리는 단기 자금시장의 실질적인 바닥 역할을 수행합니다.
비전통적 통화정책: 양적완화(QE)와 양적긴축(QT)의 작동 원리
2008년 글로벌 금융위기 이후 기준금리가 Zero Lower Bound(실질적 0%)에 도달하자 연준은 대차대조표를 직접 확대하거나 축소하는 비전통적 수단을 도입했습니다.
1. 양적완화(QE, Quantitative Easing)의 유동성 창출 구조
양적완화는 연준이 시중은행이나 금융기관으로부터 미국 국채(Treasury) 및 정부기관 유동화증권(MBS)을 직접 매입하는 정책입니다. 연준이 국채를 사들이는 대가로 해당 금융기관의 연준 계좌(지급준비금)에 전자적 방식으로 자금을 입금해 줍니다. 이는 연준의 자산(국채)과 부채(지급준비금)를 동시에 늘리는 행위이며, 시중에 막대한 달러 유동성을 직접 주입하는 효과를 낳습니다.
2. 양적긴축(QT, Quantitative Tightening)의 유동성 흡수 구조
양적긴축은 연준이 보유한 국채나 MBS의 만기가 돌아왔을 때 재투자를 하지 않고 만기 상환을 받는 방식(Passive Roll-off)입니다. 재무부가 만기 국채를 상환하기 위해 시중 자금을 흡수하고 연준의 자산과 부채가 동시에 줄어들게 됩니다. 결과적으로 시중의 지급준비금과 달러 유동성이 고갈되는 효과를 가져옵니다.
단기 자금시장의 숨은 핵심: 역RP(RRP)와 상설레포(SRF)
현대 통화정책에서 가장 핵심적인 유동성 조절 버퍼 역할을 하는 것이 바로 역환매조건부채권(Reverse Repo, 역RP)과 상설레포(Standing Repo Facility, SRF)입니다.
1. 역RP(RRP): 넘치는 유동성의 스폰지
역RP는 MMF(머니마켓펀드) 등 금융기관이 유휴 달러 현금을 연준에 하루 동안 맡기고, 그 대가로 국채를 담보로 받아가며 이자(RRP 금리)를 받는 제도입니다. 시중에 유동성이 지나치게 넘쳐나 단기 금리가 연준의 목표 하한선 아래로 떨어지는 것을 막아주는 ‘유동성 흡수 스폰지’ 역할을 합니다. 역RP 잔고가 증가하면 시중에 유통되던 유동성이 연준으로 회수됨을 의미하고, 반대로 역RP 잔고가 감소하면 그 자금이 시중 국채 매수나 단기 자금시장으로 재유입되어 유동성이 공급되는 효과가 발생합니다.
2. 상설레포(SRF): 긴급 유동성 공급의 하한선 안전판
상설레포는 시중은행이나 일차 딜러(Primary Dealer)가 국채를 연준에 담보로 제공하고 즉시 달러 현금을 빌려올 수 있는 제도입니다. 단기 자금시장에서 일시적인 현금 부족으로 레포 금리가 급등할 때, 연준이 즉각적으로 달러를 공급하여 금리 발작을 방지하는 상설 안전판(Backstop) 구실을 합니다.
글로벌 달러 유동성 파이프라인: 통화스왑과 FIMA 레포
달러 유동성 조절은 미국 국경 내에만 머무르지 않습니다. 글로벌 금융 시스템 전체의 안정을 위해 연준은 해외 중앙은행을 대상으로 한 파이프라인을 가동합니다.
1. 중앙은행 통화스왑(Central Bank Liquidity Swaps)
유럽중앙은행(ECB), 일본은행(BOJ), 영란은행(BOE), 스위스국립은행(SNB), 캐나다은행(BOC) 등 주요 5개국 중앙은행과 상설 통화스왑 협정을 맺고 있습니다. 위기 시 해외 금융기관들이 달러 가뭄에 시달릴 때 해당국 중앙은행이 자국 통화를 연준에 맡기고 달러를 받아 시중에 공급함으로써 글로벌 달러 숏티지(Shortage) 현상을 해결합니다.
2. FIMA 레포(FIMA Repo Facility)
FIMA(Foreign and International Monetary Authorities) 레포 제도는 외국 중앙은행들이 보유한 미국 국채를 담보로 연준으로부터 직접 달러를 차입할 수 있도록 한 제도입니다. 해외 중앙은행들이 달러 현금을 구하기 위해 보유 중인 미 국채를 시장에 대량 매도하여 채권 시장이 붕괴하는 사태를 사전에 방지합니다.
실제 사례: 2019년 9월 레포 발작과 2023년 SVB 사태
연준의 유동성 조절 메커니즘이 실제 시장에서 어떻게 작동했는지 대표적인 사례를 살펴봅니다.
1. 2019년 9월 미국 단기 자금시장 ‘레포 발작(Repo Crisis)’
2019년 9월, 연준의 지속적인 QT로 인해 시중 은행의 지급준비금이 위험 수준 이하로 감소한 상태에서 법인세 납부와 미 국채 발행 물량이 겹쳤습니다. 단기 자금시장에서 일시적인 달러 기근이 발생하며 일일 레포 금리가 평소 2% 수준에서 순간적으로 10%까지 폭등했습니다. 이에 연준은 즉각 긴급 레포 주입을 단행하였고, 이 사건을 계기로 단기 유동성 완충 장치인 상설레포(SRF)를 정식 도입하게 되었습니다.
2. 2023년 3월 실리콘밸리은행(SVB) 사태와 BTFP
SVB 파산으로 중소형 은행권의 예금 인출 사태(Bank Run)가 발생하자 연준은 은행프로그램(BTFP, Bank Term Funding Program)을 긴급 신설했습니다. 은행들이 보유한 미 국채 및 정부 기관채를 시가가 아닌 ‘액면가’ 기준으로 담보 평가하여 최대 1년간 달러 자금을 대출해 주었습니다. 이를 통해 금융권 매각 투매를 막고 막대한 유동성을 시장에 유입시켜 시스템적 위기를 조기에 진화했습니다.
달러 유동성 변화가 자산 시장에 미치는 영향
연준의 유동성 조절 체계는 글로벌 주요 자산군의 향방을 직접 결정짓습니다.
- 주식 시장: 유동성이 확장(QE, 역RP 감소, TGA 감소)되면 유량 자금이 주식 등 위험 자산으로 유입되어 멀티플(밸류에이션) 확장을 유발합니다. 반대로 유동성이 축소(QT, 역RP 증가)되면 주가 하락 압력이 커집니다.
- 채권 시장: 연준의 국채 매입 및 매도는 국채 수익률에 직접적인 영향을 주며, 단기 자금 유동성은 단기채 금리와 크레딧 스프레드에 직결됩니다.
- 암호화폐 시장: 비트코인을 비롯한 암호화폐는 글로벌 달러 유동성 지수와 가장 높은 정(+)[매우 높은 연관성]의 상관관계를 보이는 자산 중 하나입니다. 시중 달러 유동성이 풍부할 때 가장 강한 상승 탄력을 나타냅니다.
투자자가 유동성을 모니터링할 때 반드시 봐야 할 4가지 지표
연준의 실질 달러 유동성을 추적하기 위해 프로 투자자들은 다음 4가지 핵심 지표를 종합한 ‘연준 실질 유동성 지수’를 계산합니다.
- 연준 총자산(Fed Total Assets): 연준 대차대조표의 전체 규모입니다. (확대시 유동성 증가)
- 역RP 잔고(RRP Balance): 연준 계좌에 묶여 있는 유휴 자금입니다. (감소시 시중 유동성 증가)
- 재무부 일반계좌(TGA, Treasury General Account): 미국 재무부가 연준에 두고 있는 현금 통장입니다. 재무부가 세금을 거두거나 국채를 발행해 TGA를 채우면 시중 유동성이 흡수되고, 정부 지출을 통해 TGA를 비우면 시중에 유동성이 풀립니다.
- 실효연방기금금리(EFFR) 및 SOFR: 단기 자금시장의 실제 거래 금리로, 기준금리 상단이나 하단을 이탈하는지 여부를 통해 자금 경색 유무를 판가름합니다.
[실질 순유동성 공식]
연준 실질 순유동성 = 연준 총자산 – (역RP 잔고 + TGA 잔고)
한계와 위험: 인플레이션과 금융 안정성의 트레이드오프
연준의 유동성 조절 메커니즘이 전지전능한 것은 아닙니다. 유동성을 과도하게 공급할 경우 2021~2022년과 같은 고인플레이션과 자산 거품(Bubble)을 초래합니다. 반대로 인플레이션을 잡기 위해 유동성을 급격히 회수할 경우, 2023년 SVB 사태처럼 취약한 금융기관의 연쇄 부실이나 단기 자금시장 발작을 일으킬 위험이 항상 존재합니다.
따라서 연준은 물가 안정이라는 목표와 금융 시스템 안정성 유지라는 외줄타기 사이에서 미세조정(Fine-tuning)을 지속할 수밖에 없습니다.
핵심 정리: 글로벌 자산 시장을 움직이는 연준 나침반 활용법
연준은 단순히 기준금리 하나만으로 달러를 조절하지 않습니다. 대차대조표(QE/QT), 단기 완충장치(역RP/SRF), 정부 재정계좌(TGA), 그리고 국제 통화스왑 망이 톱니바퀴처럼 물려 작동합니다.
투자자 관점에서는 단순한 기준금리 향방에만 일희일비할 것이 아니라, 연준의 대차대조표 변화와 역RP 잔고 추이, TGA 지출 속도를 종합한 ‘실질 순유동성’ 흐름을 상시 모니터링해야 합니다. 달러 유동성이라는 거대한 수량적 흐름을 먼저 읽는 것이 위험 관리와 수익 창출의 가장 확실한 길입니다.
자주 묻는 질문 (FAQ)
1. 연준이 기준금리를 인하하면 무조건 달러 유동성이 늘어나나요?
대체로 기준금리가 낮아지면 대출이 늘어 유동성이 증가하지만, 반드시 1:1로 일치하는 것은 아닙니다. 연준이 기준금리를 낮추더라도 동시에 양적긴축(QT)을 진행하거나 정부가 국채 발행을 대량 늘려 TGA 계좌를 채우는 경우, 시중 실질 유동성은 오히려 줄어들 수 있습니다.
2. 역RP 잔고가 줄어들면 왜 자산 시장에 긍정적인가요?
역RP 잔고가 줄어든다는 것은 연준에 묶여 있던 꽁꽁 묶인 유휴 자금이 다시 시중 단기 자금시장으로 풀려 나온다는 뜻입니다. 이 자금이 미 국채 매수에 활용되어 채권 금리를 안정시키거나 위험 자산 시장으로 유입되는 효과를 가져오기 때문에 증시와 자산 시장에 긍정적 유동성으로 작동합니다.
3. TGA(재무부 일반계좌) 잔고 증감이 왜 연준 유동성과 관련이 있나요?
TGA는 미국 정부가 연준에 개설한 당좌예금 계좌입니다. 재무부가 국채를 발행하거나 세금을 징수해 TGA에 돈을 쌓으면 시중에 도는 달러 현금이 연준으로 들어가 묶이므로 유동성이 감소합니다. 반대로 정부가 예산을 집행해 TGA 잔고를 줄이면 달러가 시중에 뿌려져 유동성이 늘어납니다.