미국 국채시장은 명실상부한 전 세계 금융시장의 중심축이자 무위험 자산의 기준 지표로 작용합니다. 미국 정부가 발행하는 국채(Treasury Securities)의 금리와 가치는 단순한 채권 가격의 변동에 그치지 않고, 글로벌 주식시장, 부동산 시장, 환율, 나아가 암호화폐와 같은 위험자산 가격 결정에 직간접적으로 막대한 영향을 미칩니다.
그러나 하루에도 수백억, 수천억 달러 규모로 거래되는 미국 국채가 과연 어떠한 유통 과정과 기관을 거쳐 최종 투자자에게 전달되는지에 대해서는 깊이 있게 이해하지 못하는 경우가 많습니다. 미국 정부가 발행하는 막대한 물량의 국채를 최전선에서 사들이고, 연방준비제도(Fed)의 통화정책 전달 통로 역할을 수행하는 금융기관이 존재하는데, 이들이 바로 프라이머리 딜러(Primary Dealer)입니다.
본 글에서는 프라이머리 딜러의 정의와 역할, 미국 국채시장의 유통 프로세스, 연준의 공개시장조작 연계 구조, 레포(Repo) 시장과 대차대조표 한계, 그리고 이것이 한국 및 글로벌 금융시장에 미치는 실질적인 파급 효과까지 다각도로 정밀하게 분석해보겠습니다.
1. 프라이머리 딜러란 무엇인가?
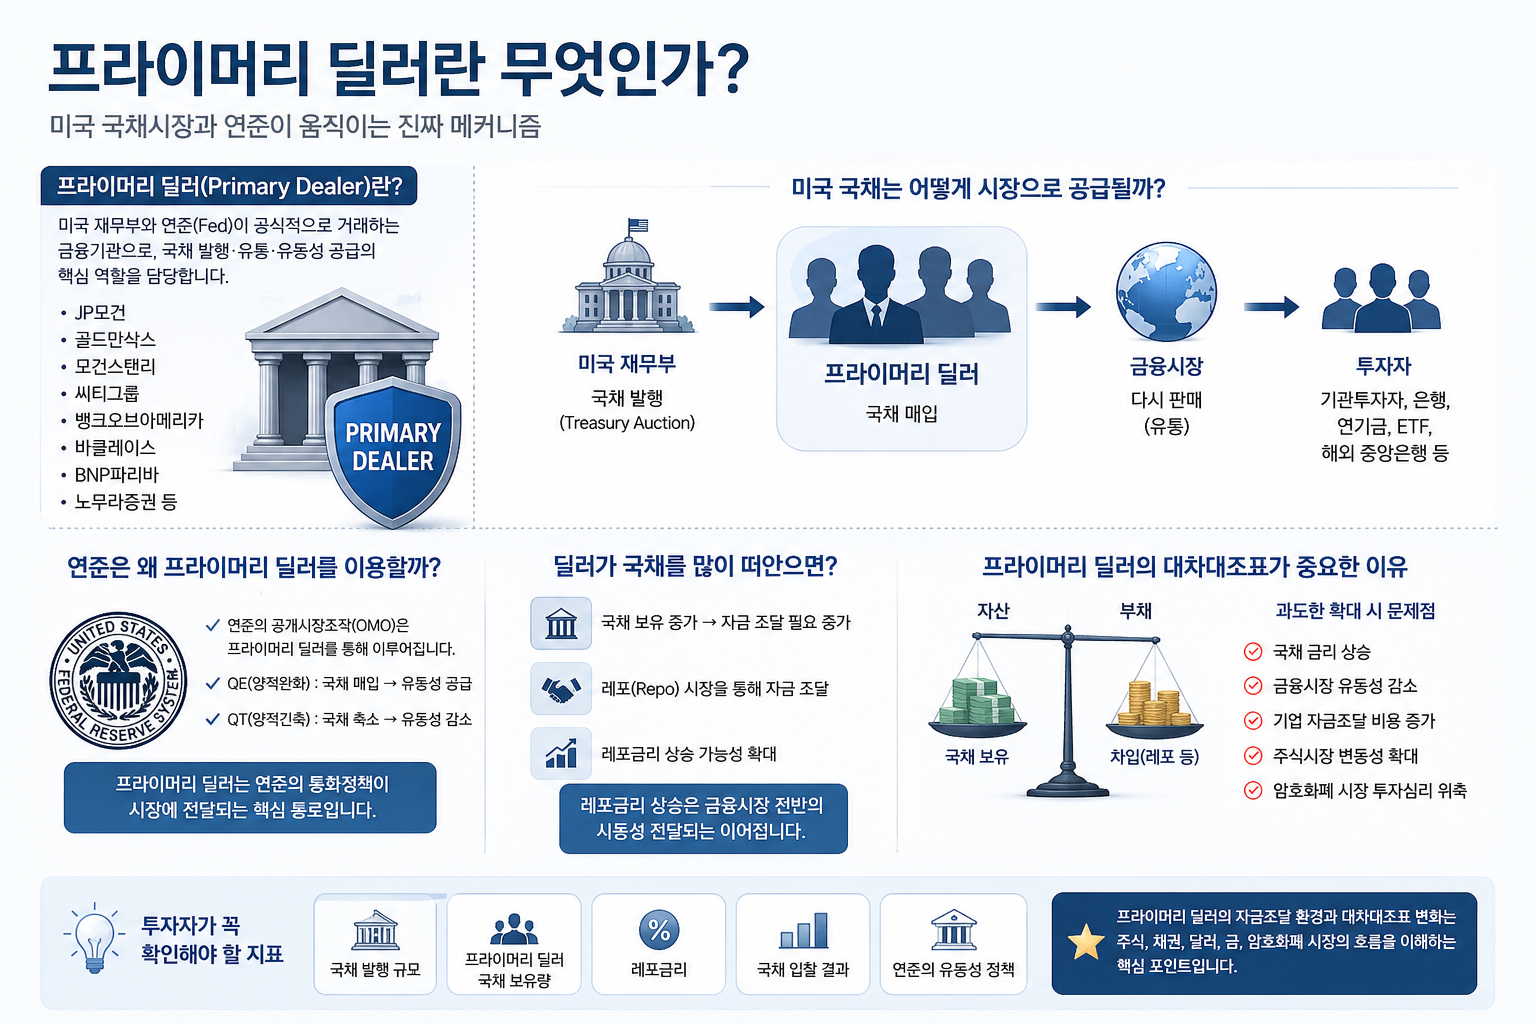
프라이머리 딜러(Primary Dealer, 정부공인 채권딜러)는 미국 재무부(U.S. Department of the Treasury) 및 뉴욕 연방준비은행(Federal Reserve Bank of New York)과 직접 거래할 수 있는 인가를 받은 대형 금융기관을 의미합니다. 이들은 일반 증권사나 자산운용사와 달리, 미국 정부의 국채 발행 입찰(Treasury Auction)에 의무적으로 참여해야 하며 연준의 통화정책 수행을 위한 공개시장조작(Open Market Operations)의 직접적 파트너로서 기능합니다.
대표적인 프라이머리 딜러 목록에는 세계 최고의 자본력과 중개 역량을 갖춘 글로벌 대형 투자은행 및 증권사들이 포함되어 있습니다.
- JP모건 체이스 (JPMorgan Chase)
- 골드만삭스 (Goldman Sachs)
- 모건스탠리 (Morgan Stanley)
- 씨티그룹 (Citigroup)
- 뱅크오브아메리카 (Bank of America)
- 바클레이스 (Barclays)
- BNP파리바 (BNP Paribas)
- 노무라증권 (Nomura Securities) 등
이들 기관은 단순한 중개업자가 아니라, 미국 국채시장의 유동성을 보장하는 ‘최종 시장조성자(Market Maker)’의 책임을 집니다. 만약 국채 수요가 급감하거나 시장 불확실성이 커진 상황에서도 재무부 국채 경매에 응찰하여 일정 물량을 반드시 인수해야 하는 법적·제도적 의무를 가지고 있습니다.
2. 미국 국채의 시장 공급 및 유통 메커니즘
미국 정부가 행정부 운영, 복지 지출, 국방비, 이자 지급 등 재정 적자를 메우기 위해 새로운 국채를 발행할 때, 이 국채가 시장에 공급되는 메커니즘은 단계별로 치밀하게 운영됩니다.
첫째, 재무부 경매(Treasury Auction) 단계입니다. 재무부는 발행 스케줄에 맞춰 정기적으로 단기채(T-Bills), 중기채(T-Notes), 장기채(T-Bonds) 경매를 실시합니다. 프라이머리 딜러들은 지정된 규정에 따라 이 경매에 의무적으로 입찰하여 막대한 수량의 신규 국채를 매입합니다.
둘째, 유통시장(Secondary Market) 판매 단계입니다. 프라이머리 딜러는 경매를 통해 인수한 국채를 자기 계정에 장기 보관하는 것에 그치지 않고, 기관투자자인 상업은행, 연기금, 보험사, 자산운용사, 글로벌 중앙은행, ETF, 그리고 개인 투자자에게 차례로 매도합니다.
미국 재무부(발행) → 프라이머리 딜러(경매 매수) → 2차 유통시장(기관/해외 중앙은행) → 최종 개인 및 법인 투자자
이 과정에서 프라이머리 딜러가 매개체로 존재하지 않는다면, 미국 정부는 수조 달러에 달하는 대규모 국채 발행 물량을 신속하고 안정적으로 소화할 수 없으며, 자금 조달 비용(국채 발행 금리)이 가파르게 상승하는 국채 시장의 혼란을 겪게 됩니다.
3. 연준과 프라이머리 딜러: 통화정책의 핵심 전달 통로
미국 중앙은행인 연방준비제도(Fed)는 시중에 직접 돈을 풀거나 회수할 때 일반 대중이나 일반 기업과 직접 거래하지 않습니다. 연준의 모든 통화정책적 조치는 뉴욕 연준의 공개시장 데스크를 거쳐 프라이머리 딜러와 거래하는 방식으로 이루어집니다.
양적완화(QE, Quantitative Easing) 시기에는 연준이 프라이머리 딜러가 보유한 미국 국채 및 MBS(주택담보증권)를 대량으로 매입합니다. 그 대가로 연준은 프라이머리 딜러의 지급준비금 계좌에 현금을 입금하여 시중에 풍부한 유동성을 공급합니다. 딜러들은 이 유동성을 바탕으로 시중 은행과 기업, 투자자에게 자금을 공급하여 경기 부양 효과를 유발합니다.
반대로 양적긴축(QT, Quantitative Tightening) 시기에는 연준이 만기도래 국채의 재투자를 줄이거나 자산을 매각합니다. 이때 프라이머리 딜러는 시장에 쏟아져 나오는 국채를 소화해야 하므로 딜러들의 현금 유동성이 흡수되고, 시중 자금 사정이 경색되는 효과가 발생합니다. 즉, 프라이머리 딜러는 연준의 통화정책 신호가 전체 금융시스템으로 전파되는 거대한 파이프라인 역할을 합니다.
4. 딜러가 국채를 떠안을 때: 레포(Repo) 시장과 유동성 이슈
미국 정부의 재정적자가 기하급수적으로 늘어나면서 국채 발행량이 폭증하면, 프라이머리 딜러가 일시적으로 떠안아야 하는 소화 물량도 급증합니다. 문제는 딜러들도 무한한 현금을 보유하고 있지 않다는 점입니다.
프라이머리 딜러는 매입한 국채를 담보로 제공하고 단기 자금을 빌려오는 레포(Repo, 환매조건부채권매매) 시장을 적극적으로 활용합니다. 레포 시장은 국채를 담보로 하룻밤(Overnight) 또는 며칠간 자금을 조달하는 단기 금융시장의 핵심 기동력입니다.
그러나 발행되는 국채 물량이 프라이머리 딜러의 자금 조달 능력을 초과하면 다음과 같은 위기 요소가 나타납니다.
- 레포 시장 내 담보 국채 공급 과잉으로 인한 단기 차입 금리(SOFR 등) 급등
- 딜러의 자금 조달 비용 상승에 따른 추가 국채 매수 기피 현상
- 미국 국채 응찰률(Bid-to-Cover Ratio) 하락 및 국채 금리 급등(Yield Spike)
실제로 2019년 9월 미국 레포 시장에서는 프라이머리 딜러의 대차대조표 소화 능력 부족과 분기말 법인세 납부 등이 맞물리며 하루 만에 레포 금리가 10% 가깝게 급등하는 ‘레포 발작(Repo Spike)’ 사태가 발생한 바 있습니다. 당시 연준은 긴급 유동성을 주입하며 시장 안정화에 나섰습니다.
5. 프라이머리 딜러의 대차대조표 제약과 금융시장 파급 효과
프라이머리 딜러는 엄격한 자기자본 규제(SLR, 보완적 레버리지 비율 등)를 적용받는 금융회사입니다. 따라서 딜러의 대차대조표(Balance Sheet) 용량이 수용 한계에 도달하면 더 이상 신규 국채를 받아낼 여력이 없어집니다.
딜러의 대차대조표가 과도하게 확장되거나 한계에 봉착했을 때 금융시장에 나타나는 연쇄 반응은 다음과 같습니다.
- 국채 금리 상승(가격 하락): 국채 소화 불량으로 금리가 상승하며 미국 정부 및 전 세계 차입자의 이자 부담 증가
- 금융시장 유동성 감소: 딜러들이 위험 자산 중개를 줄이고 자금을 동결하여 시중 유동성 경색 발생
- 기업 자금조달 비용 증가: 회사채 발행 금리 상승으로 인한 기업 재무 구조 악화
- 주식 및 암호화폐 변동성 확대: 위험 자산에 대한 투자 심리가 급냉하며 자산 가격 하락 압력 가중
이처럼 프라이머리 딜러의 건전성과 자금 조달 여건은 단지 채권 시장 내부의 문제를 넘어 글로벌 자산 가격 전반을 결정짓는 핵심 지표로 작동합니다.
6. 글로벌 금리 환경과 국내 금융시장에 미치는 영향
미국 국채시장에서 프라이머리 딜러의 자금 소진과 레포금리 변동은 미국 내에만 국한되지 않고 한국을 비롯한 글로벌 금융시장에 직접적인 파급 효과를 가져옵니다. 글로벌 자금이 미국 국채 시장으로 쏠리거나 금리 변동성이 확대되면 각국 중앙은행의 통화정책 수립에도 큰 부담으로 작용합니다.
특히 한국과 같은 대외 의존도가 높은 개방형 경제는 미국 국채 금리 상승 및 달러 강세에 직접적인 영향을 받습니다. 미국 국채 금리가 오르면 한국 국채 금리도 연동되어 상승하며, 이는 시중 은행의 대출 금리 상승과 차주의 이자 부담 증가로 이어집니다. 국내 금융시장 및 금리 환경에 대한 구체적인 분석과 대응법은 한국 기준금리 인상 분석과 대출·자산 운용 실전 대응법 글에서 더욱 자세히 확인하실 수 있습니다.

7. 투자자가 프라이머리 딜러 동향을 주시해야 하는 이유
최근 미국 정부의 재정 적자가 지속적으로 확대되면서 국채 발행 규모 역시 역사적 높은 수준을 유지하고 있습니다. 따라서 똑똑한 투자자는 미국 기준금리 변동 지표만 단편적으로 보는 것이 아니라 다음과 같은 유동성 핵심 지표를 종합적으로 추적해야 합니다.
- 미국 재무부의 분기 국채 발행 계획(QRA, Quarterly Refunding Announcement)
- 프라이머리 딜러의 주간 국채 포지션 및 보유량 데이터
- 단기 자금 시장의 핵심 금리인 SOFR 및 레포(Repo) 금리 동향
- 미국 국채 경매 응찰률(Bid-to-Cover Ratio) 및 낙찰 금리 형성 과정
- 연준의 역레포(RRP, Reverse Repo) 잔고 추이 및 상업은행 지급준비금 규모
결국 프라이머리 딜러는 단순한 대형 증권회사가 아니라 미국 국채시장과 연준, 그리고 글로벌 금융시장을 연결하는 핵심 허브입니다. 이들의 자금조달 환경과 대차대조표 변화는 주식, 채권, 달러, 금, 그리고 암호화폐 시장의 흐름을 이해하는 데 반드시 알아야 할 필수 지식입니다.
8. 자주 묻는 질문 (FAQ)
Q1. 프라이머리 딜러 자격은 어떻게 부여되고 관리되나요?
뉴욕 연방준비은행(Federal Reserve Bank of New York)이 엄격한 자본금 요건, 시장 참여 실적, 위험 관리 역량 등을 종합 평가하여 지정합니다. 자격을 유지하기 위해서는 미국 국채 입찰 시 일정 비율 이상 참여해야 하며, 지속적인 시장 조성 의무를 이행해야 합니다.
Q2. 프라이머리 딜러의 소진 능력이 한계에 도달하면 어떤 문제가 발생하나요?
발행되는 국채 물량을 딜러들이 대차대조표 한계로 소화하지 못하면, 국채 경매 부진으로 이어져 국채 금리가 급등(가격 하락)하게 됩니다. 이는 레포 시장 자금 경색 및 주식·채권 등 위험자산 전반의 변동성 확대를 초래합니다.
Q3. 일반 개인 투자자도 딜러 동향을 추적할 수 있나요?
네, 뉴욕 연준 웹사이트에서 매주 발표하는 프라이머리 딜러의 국채 포지션 데이터와 레포 금리(SOFR 등), 그리고 미국 재무부의 국채 경매 응찰률(Bid-to-Cover Ratio) 통계를 통해 시장 유동성 상태를 누구나 무료로 확인할 수 있습니다.
9. 핵심 정리
- 핵심 파트너: 프라이머리 딜러는 미국 재무부 국채 경매 및 연준의 공개시장조작을 수행하는 최전선 금융기관입니다.
- 유동성 파이프라인: 연준의 QE/QT 정책과 재무부 국채 발행 물량이 시장으로 흘러 들어가는 핵심 관문 역할을 담당합니다.
- 리스크 지표: 레포 시장 금리와 딜러 대차대조표 수용 능력은 글로벌 금융시장의 유동성 위기 여부를 판단하는 주요 선행 지표입니다.
- 투자 전략: 금리 예측 시 단순히 연준 기준금리만 보는 것을 넘어 국채 발행량과 딜러 포지션 변화를 종합적으로 관찰해야 합니다.
10. 다음 편 예고
왜 같은 정보를 보고도 투자 결과는 달라질까? 성공한 투자자들의 사고방식
● 워런 버핏과 찰리 멍거는 왜 ‘생각하는 법’을 가장 중요한 투자 기술이라고 했을까?
● 조지 소로스와 레이 달리오는 시장을 어떤 관점으로 바라볼까?
● 좋은 투자자는 정보를 많이 아는 사람이 아니라 무엇을 다르게 판단할까?
● 평범한 투자자도 실천할 수 있는 성공 투자자의 사고 습관은 무엇일까?
다음 글에서는 세계적인 투자 거장들의 공통된 투자 원칙과 사고방식을 통해, 장기적으로 살아남는 투자자가 되는 방법을 누구나 이해하기 쉽게 살펴보겠습니다.