미국에서는 오랫동안 은행 간 송금에 ACH와 Fedwire가 사용되어 왔습니다.
ACH는 급여와 자동이체처럼 많은 거래를 저렴하게 처리하는 데 적합하지만 즉시 입금되지 않는 경우가 많았습니다.
반대로 Fedwire는 대규모 자금을 거의 즉시 결제할 수 있지만 주로 금융기관과 기업의 고액 거래에 사용됩니다.
그렇다면 개인이나 소상공인이 24시간 언제든지 즉시 돈을 보내고 받을 수 있는 시스템은 없었을까요?
이러한 문제를 해결하기 위해 미국 연방준비제도(Fed)가 만든 것이 바로 FedNow입니다.
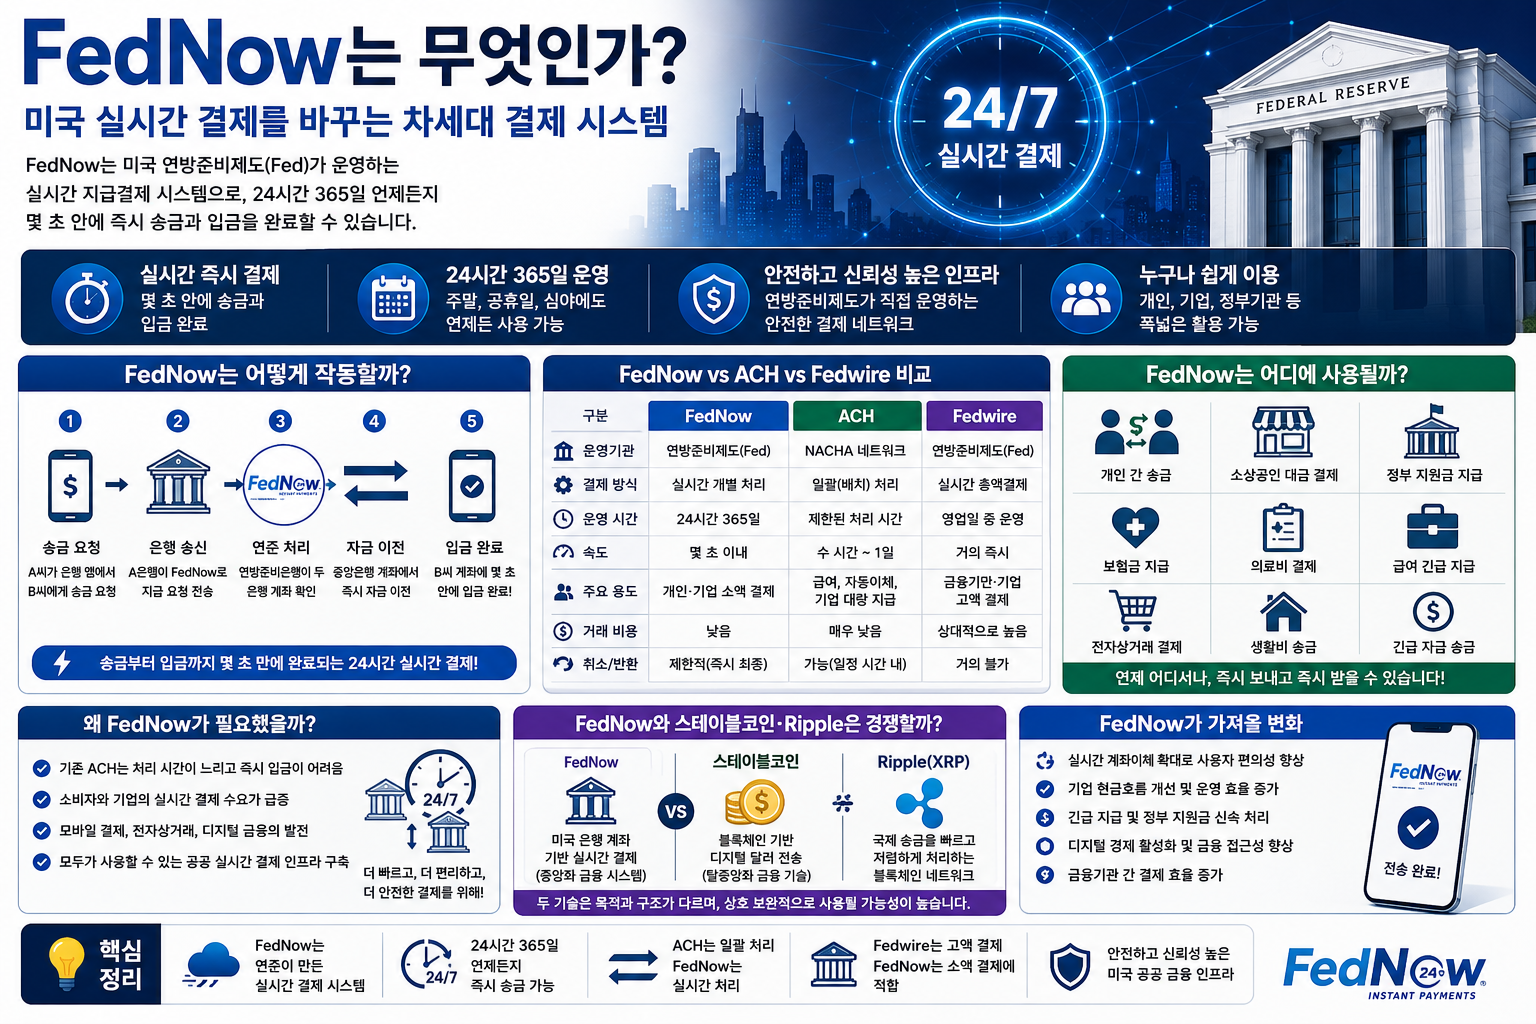
FedNow는 미국 최초의 연중무휴 24시간 실시간 결제 시스템으로, 개인과 기업의 소액 결제를 몇 초 안에 완료할 수 있도록 설계되었습니다.
FedNow는 미국 금융을 ‘영업시간 중심’에서 ’24시간 실시간 결제’ 시대로 바꾸고 있는 핵심 금융 인프라입니다.
FedNow란 무엇인가?
FedNow는 미국 연방준비제도(Federal Reserve)가 운영하는 실시간 지급결제 시스템입니다.
은행이 FedNow에 가입하면 고객은 은행 영업시간과 관계없이 계좌 간 송금을 거의 즉시 완료할 수 있습니다.
예를 들어 밤 11시나 주말에도 은행 계좌에서 다른 은행 계좌로 돈을 보내면 몇 초 안에 상대방 계좌에 입금될 수 있습니다.
이는 기존 ACH와 가장 큰 차이입니다.
왜 FedNow가 만들어졌을까?
미국은 세계 최대 금융시장임에도 불구하고 개인 간 계좌이체는 오랫동안 빠르지 않았습니다.
ACH는 효율적이지만 거래를 모아서 처리하는 구조이기 때문에 즉시 결제가 어려웠습니다.
반면 모바일 결제와 전자상거래가 급속도로 성장하면서 소비자들은 언제 어디서나 즉시 송금할 수 있는 서비스를 원하기 시작했습니다.
이에 따라 연방준비제도는 모든 금융기관이 사용할 수 있는 공공 실시간 결제망인 FedNow를 구축했습니다.
FedNow는 어떻게 작동할까?
예를 들어 A씨가 B씨에게 100달러를 송금한다고 가정해 보겠습니다.
- A씨가 은행 앱에서 송금을 요청합니다.
- A은행이 FedNow에 지급 요청을 보냅니다.
- 연방준비은행이 두 은행의 계좌를 확인합니다.
- 중앙은행 계좌에서 즉시 자금을 이전합니다.
- B씨 계좌에 몇 초 안에 입금됩니다.
모든 과정이 실시간으로 진행되며, 거래가 완료되면 최종 결제가 이루어집니다.
FedNow와 ACH의 차이
FedNow와 기존 ACH(Automated Clearing House) 네트워크는 미국 금융 생태계에서 작용 방식과 핵심 기능 면에서 명확한 차이점을 가집니다. ACH는 일괄 처리(Batch Processing) 방식을 적용하여 고용주의 정기 급여 지급이나 공과금 자동이체 등 대량의 비급속 결제를 저렴하게 처리하는 데 최적화되어 있습니다. 반면, FedNow는 365일 24시간 쉬지 않고 가동되어 송금 요청 즉시 중앙은행 결제 계좌를 거쳐 수초 내로 수취인 계좌에 최종 정산(Final Settlement)됩니다.
특히 ACH는 주말이나 야간, 공휴일에는 결제 정산이 지연되어 자금이 이동하는 데 수시간에서 최대 영업일 기준 1~2일이 소요되는 단점이 있었지만, FedNow는 실시간 총액 결제 방식을 도입함으로써 야간이나 주말에도 대금 즉시 입금을 보장하여 유동성 관리를 획기적으로 개선합니다.
ACH는 많은 거래를 저렴하게 처리하는 데 강점이 있고,
FedNow는 빠른 결제와 즉시 입금에 강점이 있습니다.
FedNow는 어디에 사용될까?
FedNow는 다음과 같은 분야에서 활용될 수 있습니다.
- 개인 간 송금
- 급한 생활비 송금
- 소상공인 대금 결제
- 보험금 지급
- 정부 지원금 지급
- 의료비 결제
- 긴급 급여 지급
- 전자상거래 결제
기존에는 주말이나 야간 송금 시 수일이 걸리던 대금 결제가 이제는 단 몇 초 만에 최종 정산까지 완료됩니다. 이를 통해 소상공인은 일일 판매 대금을 즉시 확보하여 자금 난을 해소할 수 있으며, 기업은 긱 워커(Freelancer/Gig Worker)나 프리랜서에게 노동 제공 직후 당일 급여를 즉시 지급할 수 있게 됩니다. 또한 가계 차원에서도 긴급 의료비, 임대료, 금융 차입금 이자 등을 납기 지연 없이 즉각 정산할 수 있어 연체 수수료 부담을 대폭 줄일 수 있습니다.
FedNow와 Fedwire의 차이
Fedwire와 FedNow는 모두 연방준비은행이 운영하지만 목적이 다릅니다.
Fedwire는 은행과 금융기관의 고액 거래를 위한 시스템입니다.
FedNow는 일반 소비자와 기업의 실시간 소액 결제를 위한 시스템입니다.
즉,
Fedwire는 금융기관 중심,
FedNow는 국민 생활 중심의 결제망이라고 이해하면 쉽습니다.
FedNow와 스테이블코인은 경쟁할까?
많은 사람들이
“FedNow가 나오면 스테이블코인은 필요 없어지는 것 아닌가?”
라고 생각합니다.
하지만 두 시스템은 목적이 다릅니다.
FedNow는 미국 은행 계좌 안에서 달러를 빠르게 이동시키는 시스템입니다.
반면 스테이블코인은 블록체인 네트워크에서 디지털 달러를 이동시키는 자산입니다.
즉,
FedNow는 은행 시스템 안에서,
스테이블코인은 블록체인 위에서 작동합니다.
두 기술은 경쟁하는 부분도 있지만 서로 보완적으로 사용될 가능성도 높습니다. FedNow는 미국 연방준비제도의 신용과 은행 인프라를 바탕으로 미국 국내 금융기관 간 즉시 송금을 철저하게 보장하는 공공 인프라입니다. 반면 테더(USDT)나 서클(USDC) 같은 스테이블코인은 국경 없는 글로벌 블록체인 네트워크 및 탈중앙화 금융(DeFi) 생태계에서 주된 화폐 단위로 활용됩니다. 따라서 국내 소액 결제 및 공식 금융망 정산은 FedNow가 담당하고, 국경 간 자금 이동이나 온체인 암호화폐 거래 정산은 스테이블코인이 담당하며 시너지를 낼 수 있습니다.
Ripple과 FedNow는 어떤 관계일까?
Ripple 역시 국제송금을 빠르게 처리하는 기술을 제공합니다.
FedNow는 미국 국내 지급결제를 위한 공공 인프라입니다.
현재 공개된 공식 자료를 기준으로 FedNow가 XRP를 사용하거나 Ripple과 직접 연결되어 있다는 발표는 없습니다.
다만 앞으로 금융기관들이 기존 은행 시스템과 블록체인을 함께 활용하게 된다면 다양한 연계 가능성은 연구 대상이 될 수 있습니다.
투자자는 시장의 추측과 공식 발표를 구분해서 판단하는 것이 중요합니다.
? FedNow가 가져올 변화
FedNow의 도입으로 미국 금융은 다음과 같은 변화를 기대하고 있습니다.
- 실시간 계좌이체 확대
- 기업 현금흐름 개선
- 금융 접근성 향상
- 긴급 지급의 신속한 처리
- 디지털 경제 활성화
- 은행 간 결제 효율 증가
FedNow는 단순한 송금 서비스가 아니라 미국 금융의 디지털 전환을 이끄는 핵심 인프라로 평가받고 있습니다.
✅ 핵심 정리
✔ FedNow는 미국 연방준비제도가 운영하는 실시간 결제 시스템입니다.
✔ 연중무휴 24시간 즉시 송금이 가능합니다.
✔ ACH는 일괄 처리, FedNow는 실시간 처리입니다.
✔ Fedwire는 고액 결제, FedNow는 일반 소비자의 소액 결제에 적합합니다.
✔ FedNow가 XRP나 Ripple을 공식적으로 사용한다는 발표는 없습니다.
⏭️ 다음 편 예고
다음 편에서는 미국의 실시간 결제 시스템인 RTP(The Clearing House Real-Time Payments)를 알아보겠습니다.
- RTP는 FedNow와 무엇이 다를까?
- 민간 결제망과 연준 결제망은 왜 함께 존재할까?
- 미국 은행들은 FedNow와 RTP 중 무엇을 선택할까?
- 실시간 결제망 확대가 스테이블코인과 국제송금에 미치는 영향은 무엇일까?
다음 글에서는 미국 최초의 민간 실시간 결제망 RTP의 구조와 FedNow와의 차이를 자세히 살펴보겠습니다.