해외로 돈을 보내거나 외화 송금을 받아본 적이 있는 분이라면 한 번쯤 SWIFT 코드(SWIFT Code)를 입력해 보셨을 것입니다. 많은 사람들은 SWIFT가 시중은행처럼 고객의 돈을 받아 상대방 계좌로 직접 실물 화폐를 옮겨주는 기관이라고 오해하곤 합니다.
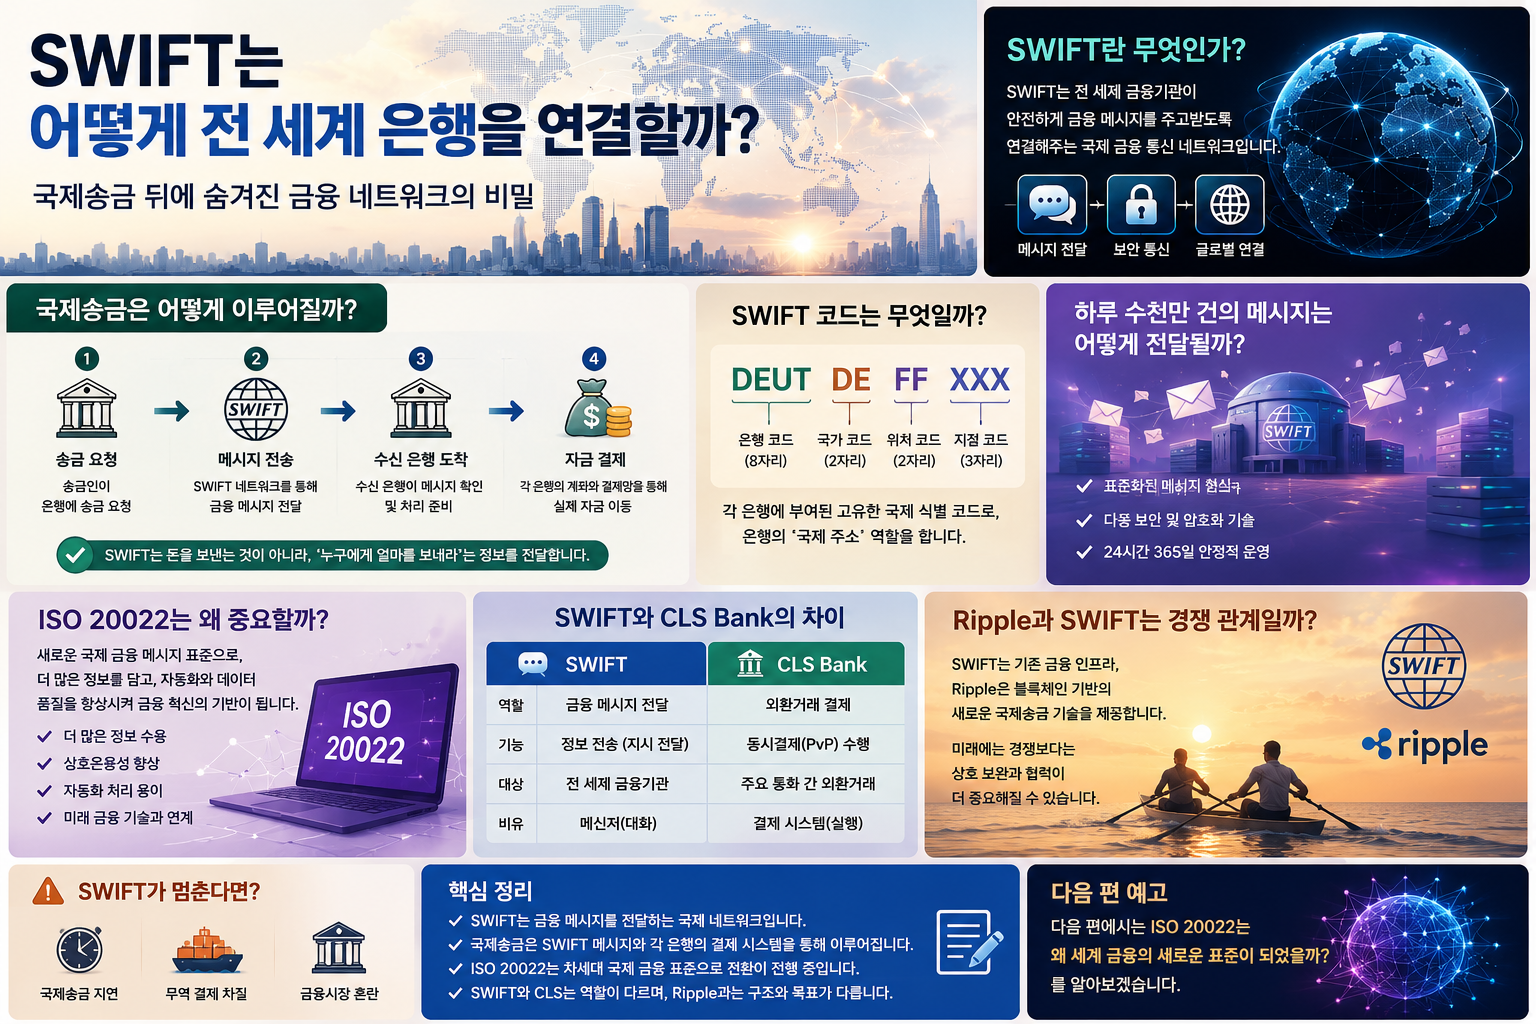
하지만 이는 반만 맞고 반은 틀린 이야기입니다. 실제로 SWIFT는 직접 현금을 보유하거나 운송하는 금융기관이 아닙니다. 대신 전 세계 은행들이 국경을 넘어 안전하고 정확하게 금융 메시지를 주고받을 수 있도록 연결하는 거대한 글로벌 금융 전용 통신 네트워크입니다.
오늘날 전 세계에서 일어나는 거의 모든 국경 간 자금 이체와 무역 결제는 바로 이 SWIFT 통신망이 제공하는 보안 메시지를 바탕으로 실행됩니다. 이번 글에서는 SWIFT의 탄생 배경과 작동 원리, SWIFT 코드의 구조, 차세대 금융 표준인 ISO 20022, 그리고 CLS 결제망 및 블록체인 기술(Ripple)과의 차이까지 상세히 알아보겠습니다.
1. SWIFT란 무엇인가? 개념과 설립 배경
SWIFT는 Society for Worldwide Interbank Financial Telecommunication(세계은행간 금융통신협회)의 약자입니다. 1973년 벨기에 브뤼셀에 본부를 두고 설립되었으며, 전 세계 주요 은행들이 공동으로 출자하여 만든 비영리 협동조합 형태로 운영되고 있습니다.
SWIFT가 도입되기 이전에는 전보(Telex) 시스템을 이용해 국제 금융 통신을 처리했습니다. 하지만 전보는 처리 속도가 느릴 뿐만 아니라 사람의 손으로 직접 입력해야 해 오탈자 위험이 컸고, 보안에 매우 취약했습니다. 이를 극복하기 위해 전 세계 239개 은행이 모여 통일된 표준 규격과 강력한 보안을 갖춘 전용 통신망을 구축한 것이 SWIFT의 시작입니다.
💡 핵심 한 줄 요약: SWIFT는 돈을 직접 실어 나르는 수송선이 아니라, “A은행에서 B은행으로 얼마를 지급하라”는 보안 명령을 전달하는 국제 금융 전용 보안 메신저입니다.
현재 SWIFT 네트워크는 전 세계 200여 개 국가 및 지역의 11,000개 이상 금융기관(은행, 증권사, 자산운용사 등)을 연결하고 있으며, 하루 수천만 건의 자금 이체, 증권 거래, 무역 금융 메시지를 처리하고 있습니다.
2. SWIFT를 통한 국제송금은 어떻게 작동할까?
국내 송금은 한국은행의 한은망이나 금융결제원 망을 통해 실시간으로 처리되지만, 국가가 서로 다른 국제송금은 각국의 법률과 통화가 다르기 때문에 복잡한 절차를 거칩니다. 예를 들어 한국의 고객이 미국의 수취인에게 10,000달러를 송금하는 상황을 단계별로 살펴보겠습니다.
① 송금 신청 및 검증: 한국의 송금인이 국내 은행(예: KB국민은행) 방문 또는 모바일 앱으로 미국 수취인의 성명, 계좌번호, 미국 은행 이름 및 해당 은행의 SWIFT 코드를 입력하여 송금을 요청합니다.
② SWIFT 금융 메시지 작성 및 발송: 국내 은행은 거래 정보(금액, 송금인, 수취인, 지급 조건 등)를 표준화된 SWIFT 전문(기존 MT103 방식 등) 형식으로 암호화한 뒤 SWIFT 망을 통해 미국의 수취 은행(예: Bank of America)으로 전송합니다.
③ 중계은행(Correspondent Bank) 거래 처리: 한국 은행과 미국 은행이 직접적인 환거래 계좌(Nostro/Vostro 계좌) 관계가 맺어져 있지 않다면, 두 은행 모두와 거래 관계가 있는 대형 글로벌 중계은행(예: JP모간, 시티은행 등)을 거쳐 자금 정산 메시지가 전달됩니다.
④ 자금 입금 및 종료: 미국 수취 은행이 SWIFT 메시지를 수신·검증한 후, 최종 수취인의 계좌에 해당 달러 금액을 입금(크레딧)함으로써 송금 프로세스가 완료됩니다.
결국 SWIFT 망을 타고 이동하는 것은 실물 화폐가 아니라 암호화된 금융 ‘지시 정보’이며, 실제 자금의 대금 정산은 은행 간 예치금 계좌를 통해 장부상으로 상계 및 정산됩니다.
3. SWIFT의 핵심 역할과 주요 기능 비교
SWIFT가 글로벌 금융 시장의 중추로 자리 잡을 수 있었던 이유는 단순한 메신저 이상의 고도화된 기능과 표준화된 보안 체계를 갖추고 있기 때문입니다. 아래 표는 SWIFT가 제공하는 핵심 역할을 정리한 것입니다.
| 구분 | 주요 내용 및 역할 | 기여 효과 |
|---|---|---|
| 금융 메시지 표준화 | 전 세계 공통의 전문 양식(Standardized Format) 사용 | 언어·국가별 차이로 인한 오류 차단 및 자동화 처리 가능 |
| 강력한 보안 및 암호화 | 전용 보안 망 구축 및 CSP(고객 보안 프로그램) 운영 | 해킹, 정보 위변조, 도청 방지 및 거래 신뢰성 확보 |
| 글로벌 네트워크 연결 | 200여 개국 11,000개 이상 기관 상호 연결 | 개별 은행 간 개별 통신망 구축 비용을 비약적으로 절감 |
| 투명한 추적성 (SWIFT gpi) | 글로벌 지불 혁신(gpi)을 통한 실시간 송금 위치 추적 | 송금 진행 상황, 처리 시간, 중간 수수료의 명확한 공개 |
4. SWIFT 코드(BIC)란 무엇일까? 구조 파헤치기
해외 송금 시 필수적으로 입력해야 하는 SWIFT 코드는 정확히 BIC(Bank Identifier Code)라고 불립니다. 국제표준화기구(ISO)가 제정한 ISO 9362 규격에 따라 부여되며, 전 세계 모든 금융기관의 ‘국제 금융 주소’ 역할을 합니다.
SWIFT 코드는 보통 8자리 또는 11자리의 영문자와 숫자로 구성되어 있으며, 각 자리마다 명확한 의미가 담겨 있습니다.
예를 들어 AAAA KR SE 123 이라는 11자리 코드가 있다면 다음과 같이 해석됩니다.
- 은행 코드 (4자리):
AAAA– 금융기관의 고유 명칭을 나타내는 알파벳 (예: 국민은행은 CZNB, 신한은행은 SHBK 등) - 국가 코드 (2자리):
KR– 은행이 위치한 국가의 ISO 국가 코드 (대한민국은 KR, 미국은 US, 일본은 JP) - 위치 코드 (2자리):
SE– 해당 은행 본점의 도시나 지역을 구분하는 문자와 숫자 (예: 서울은 SE 등) - 지점 코드 (3자리 – 선택):
123– 특정 지점을 나타내는 코드 (본점 전용이거나 8자리인 경우XXX로 생략 가능)
이 고유한 주소 체계 덕분에 전 세계 어떤 은행이더라도 잘못된 장소로 금융 메시지가 전달되지 않고 수신처를 완벽하게 찾아갈 수 있습니다.
5. 차세대 금융 메시지 표준: ISO 20022는 왜 중요할까?
기존 SWIFT 네트워크는 텍스트 기반의 MT(Message Text) 메시지 규격을 오랫동안 사용해 왔습니다. 그러나 MT 규격은 입력 가능한 데이터 용량이 제한적이었고, 풍부한 자금 관련 정보를 담기 어려워 AML(자금세탁방지) 검증이나 자동화 처리에 한계가 있었습니다.
이를 혁신하기 위해 전 세계 금융권은 XML 기반의 차세대 메시지 국제 표준인 ISO 20022 (MX 메시지)로 전환하고 있습니다. SWIFT 역시 2023년부터 본격적인 전환 기간을 거쳐 전 세계 금융망의 표준을 ISO 20022로 이전하는 작업을 진행 중입니다.
기존 MT 메시지는 단순 텍스트 줄바꿈 형태로 제한된 영문 캐릭터만을 다룰 수 있었던 반면, ISO 20022 기반 MX 메시지는 XML 태그 구조를 지원합니다. 이를 통해 송금 사유, 전자상거래 바코드, 상세 수수료 및 무역 유통 데이터까지 한 번에 포맷팅하여 전달할 수 있습니다. SWIFT는 2023년 3월부터 공존 기간(Coexistence Period)을 거쳐 2025년 11월까지 전 세계 금융기관의 핵심 송금 전문 규격을 ISO 20022 표준으로 완벽히 이전하는 로드맵을 추진하고 있습니다.
ISO 20022 도입의 핵심 장점
- 풍부한 구조화 데이터: 송금인/수취인의 상세 주소, 거래 목적, 세금 정보, 전자상거래 인보이스 데이터까지 데이터 손실 없이 한 번에 송신할 수 있습니다.
- 자동 처리(STP) 비율 상승: 데이터가 정형화되어 체계적으로 입력되므로, 은행의 자동 승인 비율이 크게 향상되고 처리 시간이 대폭 단축됩니다.
- 자금세탁방지(AML) 및 오송금 감소: 풍부한 식별 정보를 담을 수 있어 이상 거래 탐지 시스템(FDS) 검증이 수월해지며 오송금 사고나 금융 범죄 예방에 효율적입니다.
6. SWIFT와 CLS Bank는 무엇이 다를까?
국제 금융 관련 기사를 읽다 보면 SWIFT와 함께 CLS(Continuous Linked Settlement)라는 명칭을 자주 접하게 됩니다. 두 기관은 모두 글로벌 외환 및 송금 인프라이지만 역할과 성격은 명확히 다릅니다.
| 비교 항목 | SWIFT (세계은행간 금융통신협회) | CLS (Continuous Linked Settlement Bank) |
|---|---|---|
| 주요 기능 | 국제 금융 메시지 및 통신 정보 전송 | 외환거래 대금의 실제 동시결제 (PvP) 수행 |
| 핵심 역할 | “송금 지시 정보를 상대 은행에 전달” | “양국 통화를 동시에 교환하여 리스크 제거” |
| 외환 리스크 대응 | 메시지 정확성 확보 (결제 리스크 자체 차단 불가) | 헤르슈타트 리스크(시차로 인한 외환 결제 위험) 방지 |
| 비유 | 안전한 국제 보안 우편 통신망 | 쌍방 간의 실물 자금을 동시에 바꿔주는 전용 교환소 |
즉, SWIFT가 “A가 B에게 1억 원에 해당하는 달러를 지급하라”는 통신 메시지를 보낸다면, CLS Bank는 글로벌 외환 시장에서 달러와 원화를 동시에 안전하게 교환하는 실제 결제 인프라 역할을 담당합니다.
7. Ripple(리플)과 SWIFT는 경쟁 관계일까?
블록체인 기술과 가상자산이 발전하면서 리플(Ripple)이 SWIFT를 대체할 것이라는 주장이 자주 등장하곤 합니다. 두 시스템은 과연 어떤 관계에 있을까요?
SWIFT는 전통적인 중앙집중식 은행 통신망을 기반으로 작동하므로 중계은행을 거치는 과정에서 1~3일의 시간과 비교적 높은 중계 수수료가 발생합니다. 반면 Ripple은 분산원장 기술(DLT)과 자체 암호화폐(XRP)를 활용해 수 초 만에 저렴한 수수료로 국가 간 송금을 처리하는 대체 네트워크(RippleNet)를 구축했습니다.
하지만 기술적 차이점과 시장 위치를 고려할 때 무조건적인 대립 구도로만 보기는 어렵습니다.
- 신뢰도와 제도권 인프라: SWIFT는 반세기 동안 축적된 강력한 규제 준수 체계, 국가 간 법적 안정성, 전 세계 11,000개 기관의 결합도를 보유하고 있습니다.
- SWIFT의 혁신 노력: SWIFT 역시 SWIFT gpi를 도입하여 송금 속도를 수 분~수 시간 이내로 단축시키고 실시간 추적 기능을 도입했으며, CBDC(중앙은행 디지털화폐) 및 블록체인 연동 연동 상호운용성 연계 실험을 적극 추진 중입니다.
- 공동 공존의 가능성: 일부 시중은행은 신속성이 필요한 소액 개인 송금이나 특정 국가 송금에는 RippleNet 등 신기술을 활용하고, 규제와 대규모 자금 정산이 중요한 기업/정부 간 거래에는 기존 SWIFT 망을 병행하여 이용하는 양상을 보입니다.
📌 참고: 시장 일각의 오해와 달리 SWIFT가 Ripple의 토큰(XRP)을 공식 통화로 채택하거나 통합했다는 발표는 사실이 아닙니다. 공식 발표 자료와 시장의 소문을 명확히 구분하는 것이 바람직합니다.
8. SWIFT 차단이 미치는 지정학적 파급력
SWIFT는 벨기에 법을 따르는 비영리 조합이지만, 전 세계 달러화 결제망과 미국 및 유럽연합(EU) 금융 규제의 강력한 영향을 받습니다. 따라서 국제 정치 및 지정학적 위기 시 ‘금융의 핵무기’라 불릴 만큼 강력한 제재 수단으로 활용되기도 합니다.
특정 국가나 특정 금융기관이 SWIFT 네트워크에서 배제(차단)되면 해당 국가의 은행들은 해외 금융기관과 송금 지시 메시지를 주고받을 수 없게 됩니다. 이 경우 무역 대금 수령, 원자재 수입 결제, 해외 투자 자금 회수 등이 사실상 불가능해져 국가 경제에 치명적인 타격을 입게 됩니다.
실제로 2012년과 2018년 이란 핵심 은행들의 SWIFT 접속이 끊겼을 당시 이란의 원유 수출 대금 결제와 국제 거래가 완전 마비된 바 있습니다. 또한 2022년 러시아-우크라이나 전쟁 이후 주요 러시아 대형 은행들이 SWIFT망에서 전격 배제되면서 해당 국가들의 경제에 막대한 타격을 주었습니다. 이에 대응해 중국의 CIPS(Cross-Border Interbank Payment System)나 러시아의 SPFS 등 독자적인 금융 통신 망을 확충하려는 시도가 늘어났지만, 전 세계적인 네트워크 효과와 기술 신뢰도 면에서 SWIFT의 독점적 위상을 완전히 대체하는 데에는 한계가 존재합니다.
9. 자주 묻는 질문 (FAQ)
Q1. 해외 송금을 할 때 SWIFT 코드를 틀리게 입력하면 어떻게 되나요?
SWIFT 코드를 잘못 입력하면 메시지가 올바른 수취 은행으로 전달되지 못하고 반송 처리됩니다. 이 과정에서 중계은행 처리 수수료 및 환전 손실 비용이 공제된 후 송금인 계좌로 되돌아올 수 있으며, 처리 기간이 1~2주 이상 지연될 수 있으므로 송금 전 BIC 코드를 정확히 확인해야 합니다.
Q2. SWIFT 코드와 ABA 번호(Routing Number), IBAN의 차이는 무엇인가요?
SWIFT 코드는 전 세계 공통의 은행 식별 코드입니다. 반면 ABA Routing Number는 미국 내 은행들을 식별하는 9자리 미국 자체 번호이며, IBAN(International Bank Account Number)은 유럽 중심의 국가들이 사용하는 ‘개별 고객 계좌 통합 번호’입니다. 따라서 미국 송금 시에는 SWIFT 코드와 ABA 번호가, 유럽 송금 시에는 SWIFT 코드와 IBAN이 주로 함께 요구됩니다.
Q3. SWIFT 망을 통한 송금은 왜 수수료가 여러 번 발생하나요?
국제송금 과정에는 송금 은행, 수취 은행뿐만 아니라 자금을 중계해 주는 하나 이상의 ‘중계은행(Correspondent Bank)’이 개입합니다. 이 과정에서 송금 수수료, 전신료, 중계은행 수수료, 수취 은행 수수료가 각각 발생하기 때문에 국내 송금에 비해 비용 구조가 다층적입니다.
✅ 핵심 정리
- 개념: SWIFT는 자금을 직접 이동시키는 기관이 아니라, 전 세계 은행 간 금융 지시 메시지를 전달하는 보안 통신 네트워크입니다.
- SWIFT 코드(BIC): 은행 코드, 국가, 도시, 지점을 나타내는 8~11자리의 국제 금융 주소입니다.
- ISO 20022: 풍부한 실시간 데이터 전송과 자동화를 가능하게 하는 차세대 글로벌 금융 메시지 표준입니다.
- SWIFT vs CLS: SWIFT는 통신 지시 메시지를 전송하고, CLS는 외환거래 자금을 동시 결제(PvP)하여 결제 위험을 차단합니다.
- 미래 전망: SWIFT gpi 도입과 ISO 20022 전환, 디지털 자산 연동 실험을 통해 SWIFT는 블록체인 시대에도 글로벌 금융 인프라의 핵심 축으로 진화하고 있습니다.
⏭️ 다음 편 예고
다음 편에서는 “ISO 20022는 왜 세계 금융의 새로운 언어가 되었을까?”를 집중 분석해 보겠습니다.
- 기존 MT 메시지와 ISO 20022 MX 메시지의 구조적 차이점
- 전 세계 중앙은행과 시중은행이 ISO 20022 채택을 서두르는 이유
- ISO 20022 표준이 가상자산 및 디지털 결제 생태계에 가져올 변화
디지털 금융으로 변화하는 글로벌 표준의 미래를 다음 인사이트 글에서 쉽고 깊이 있게 풀어드리겠습니다!